التأمين السيبراني والمسؤولية المهنية وانقطاع الدخل أبرز احتياجات العاملين لحسابهم الخاص
أصبح أصحاب المهن الحرة شريحة رئيسية في الاقتصاد الحديث، بالتزامن مع الانتشار المتسارع للعمل عن بُعد ومنصات العمل الحر والاقتصاد الرقمي، وهو ما أتاح لملايين الأشخاص ممارسة أعمالهم بصورة مستقلة ومرنة بعيدًا عن أنماط الوظائف التقليدية.
وفي المقابل، فرض هذا التحول تحديات جديدة على العاملين لحسابهم الخاص، خاصة مع تقلب الدخل وغياب المزايا الوظيفية المعتادة، إلى جانب المخاطر المهنية والقانونية والسيبرانية التي قد تهدد استمرارية النشاط وتؤثر على الاستقرار المالي.
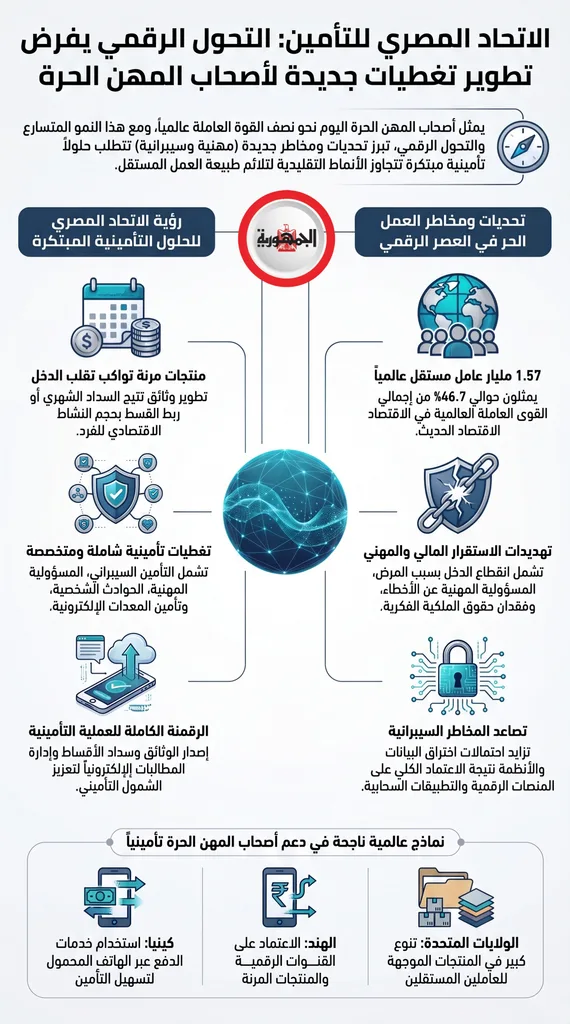
ويُقصد بأصحاب المهن الحرة الأفراد الذين يعملون بصورة مستقلة ويقدمون خدماتهم المهنية أو المعرفية لعملاء ومؤسسات متعددة دون الارتباط بعلاقة عمل دائمة. وتشير التقديرات الواردة في النشرة إلى وجود نحو 1.57 مليار عامل مستقل أو عامل لحسابه الخاص عالميًا، بما يمثل نحو 46.7% من إجمالي القوى العاملة العالمية.
أبرز المخاطر التي تواجه أصحاب المهن الحرة
تتعدد المخاطر التي تواجه العاملين لحسابهم الخاص، وفي مقدمتها انقطاع الدخل نتيجة المرض أو الإصابة أو التوقف المفاجئ عن العمل، إلى جانب المسؤولية المهنية الناتجة عن الأخطاء أو التأخر في تنفيذ المشروعات أو النزاعات المتعلقة بنطاق العمل.
كما أصبحت المخاطر السيبرانية من التحديات الرئيسية، نتيجة الاعتماد المتزايد على المنصات الرقمية والتطبيقات السحابية وتبادل بيانات العملاء، بما يرفع احتمالات اختراق الأنظمة أو تسريب البيانات أو التعرض للهجمات الإلكترونية.
وتشمل المخاطر كذلك انتهاك حقوق الملكية الفكرية، والأضرار التي قد تلحق بممتلكات الغير، فضلًا عن الخسائر الناتجة عن تلف الأجهزة والمعدات المستخدمة في النشاط المهني.
تحديات توسيع التغطية التأمينية
تواجه زيادة الإقبال على التأمين بين أصحاب المهن الحرة عددًا من المعوقات، أبرزها ارتفاع تكلفة الأقساط مقارنة بدخل غير مستقر، وضعف الوعي التأميني، إلى جانب محدودية البرامج المصممة خصيصًا لهذه الفئة.
وتشير النشرة إلى أهمية تطوير منتجات أكثر مرونة، تتيح سداد الأقساط بصورة شهرية أو ربطها بمستوى الدخل أو حجم النشاط، إلى جانب التعاون بين شركات التأمين ومنصات العمل الحر لتقديم برامج جماعية أو مخفضة.
أهم التغطيات التأمينية
تشمل الحلول المقترحة تأمين المسؤولية المهنية، والمسؤولية العامة، والحوادث الشخصية، والحريق والأخطار الإضافية، والمعدات الإلكترونية، والتأمين السيبراني، والتأمين الطبي، فضلًا عن وثائق التأمين المرتبطة بالنشاط أو الاستخدام.
ويكتسب التأمين السيبراني أهمية خاصة مع تزايد اعتماد أصحاب المهن الحرة على التكنولوجيا، إذ يمكن أن يسهم في مواجهة الآثار المالية والقانونية الناجمة عن اختراق البيانات والهجمات الإلكترونية وتعطل الأنظمة.
كما يمثل إصدار الوثائق إلكترونيًا وتبسيط إجراءات الاكتتاب وسداد الأقساط وإدارة المطالبات فرصة لتوسيع نطاق الشمول التأميني، خاصة بين العاملين في مجالات التكنولوجيا والتصميم والتسويق والخدمات المهنية الرقمية.
تجارب دولية في دعم أصحاب المهن الحرة
تضمنت النشرة نماذج دولية لتوسيع التغطية التأمينية، من بينها الولايات المتحدة، التي شهدت نموًا كبيرًا في أعداد العاملين المستقلين وتنوعًا في المنتجات الموجهة إليهم، والهند التي اعتمدت على المنتجات المرنة والقنوات الرقمية، إلى جانب كينيا التي استفادت من انتشار خدمات الدفع عبر الهاتف المحمول لتسهيل شراء الوثائق وسداد الأقساط وإدارة المطالبات.
رأي الاتحاد المصري للتأمين
يرى الاتحاد المصري للتأمين أن النمو المتسارع لاقتصاد العمل الحر، بالتزامن مع التحول الرقمي، يفرض تطوير حلول تأمينية أكثر مرونة وابتكارًا تستجيب لاحتياجات أصحاب المهن الحرة.
ويؤكد الاتحاد أهمية تصميم منتجات تغطي المخاطر المهنية والسيبرانية وفقدان الدخل وتوقف النشاط، مع توظيف التقنيات الرقمية في إصدار الوثائق وسداد الأقساط وإدارة المطالبات.
كما يشدد على أهمية رفع الوعي التأميني وتشجيع الابتكار في المنتجات وتسريع التحول الرقمي داخل قطاع التأمين، بما يعزز الشمول التأميني ويدعم الاستقرار المالي والمهني لأصحاب المهن الحرة.