يُعرف إقليم جنوب أفريقيا بتنوعه الجغرافي والمناخي، ويضم إلى جانب دولة جنوب أفريقيا كلاً من ناميبيا وبوتسوانا وزيمبابوي وليسوتو وإسواتيني وموزمبيق، وتُدرج زامبيا وملاوي أحياناً ضمن بعض التقسيمات. ويُعد الإقليم من أكثر مناطق القارة تقدماً اقتصادياً، بفضل ثروته المعدنية (الذهب والماس والبلاتين)، وموارده الزراعية والسياحية، وموانئه التي تربط المحيطين الأطلسي والهندي، وهو ما جعل من دولة جنوب أفريقيا تحديداً مركزاً تجارياً وصناعياً رائداً في القارة.
جذور تاريخية تمتد لأكثر من قرن
يعود تأسيس سوق التأمين في جنوب أفريقيا إلى النصف الثاني من القرن التاسع عشر، بالتزامن مع اكتشاف مناجم الماس في كيمبرلي عام 1867، ثم اكتشاف الذهب في ويتووترسراند عام 1886. أدت هذه الطفرة إلى تدفق استثمارات أجنبية وتوسع في التعدين والتجارة والنقل، ما خلق حاجة متزايدة لتغطية تأمينية للممتلكات والعمالة، وهيمنت في تلك المرحلة شركات بريطانية وأوروبية على السوق بحكم الروابط الاستعمارية.
مع بدايات القرن العشرين، ظهرت شركات وطنية، أبرزها «سانلام» التي تأسست عام 1918 لتقديم حلول ادخارية وتأمينية، قبل أن تتحول لاحقاً إلى أكبر مجموعة خدمات مالية في القارة. وشهد النصف الثاني من القرن تطوراً تشريعياً موازياً لتنظيم القطاع وحماية حملة الوثائق.
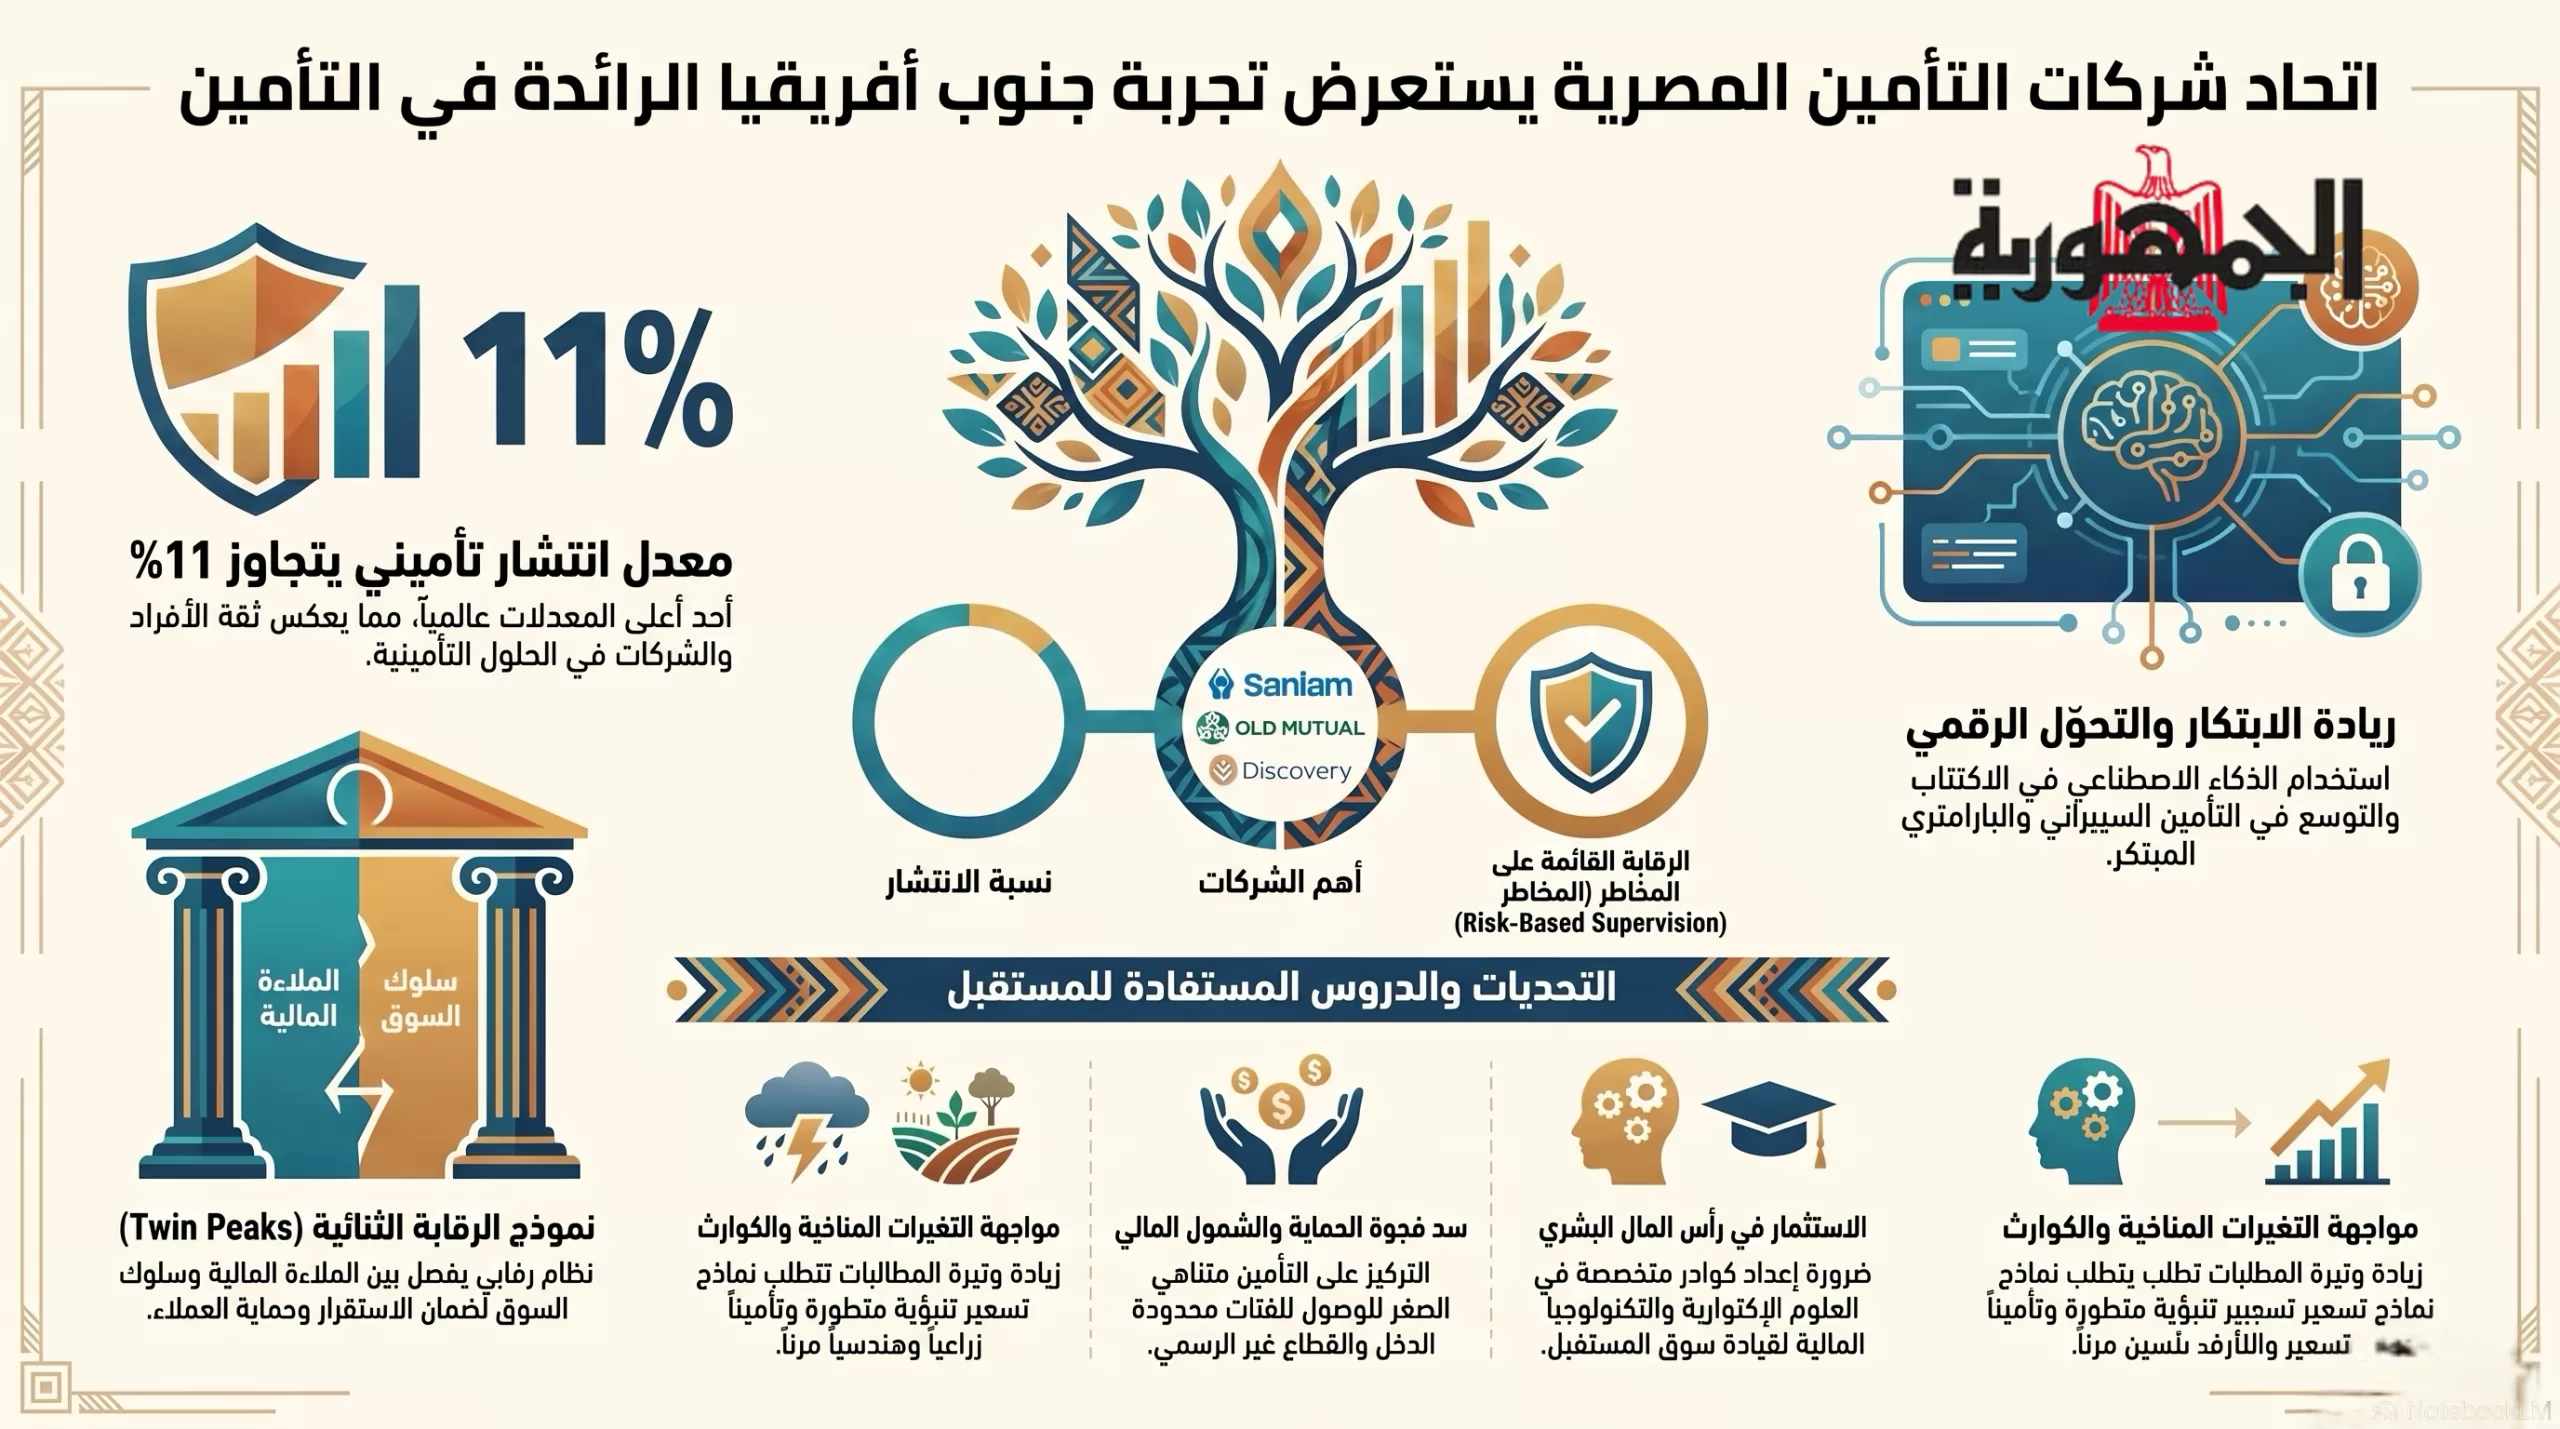
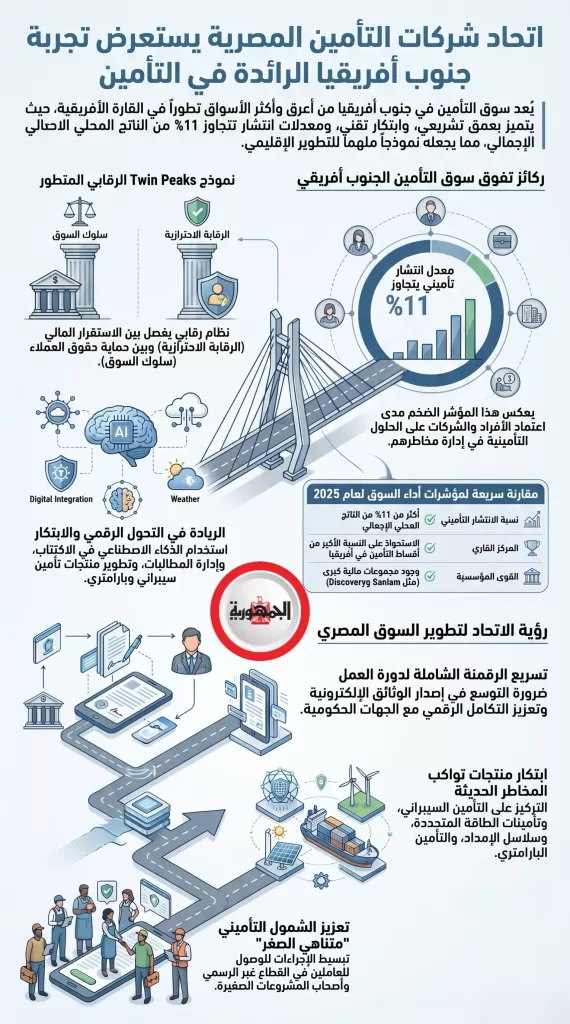
كانت نهاية نظام الفصل العنصري عام 1994 نقطة تحول جوهرية، إذ تبنت الحكومة برنامج إصلاح اقتصادي شامل شمل تحرير الأسواق واستقطاب الاستثمارات الأجنبية وتحديث الرقابة، فتوسعت شركات التأمين في منتجات تجمع بين الحماية والادخار والاستثمار وإدارة الثروات. وبين عامي 2010 و2025، دخل قانون التأمين لعام 2017 حيز التنفيذ في يوليو 2018، مرسياً نموذج «Twin Peaks» الرقابي، الذي يفصل بين هيئة السلوك المالي (FSCA) المسؤولة عن حماية العملاء، والهيئة الاحترازية (PA) التابعة للبنك المركزي والمسؤولة عن الملاءة المالية. وواكب ذلك ابتكار في المنتجات، من التأمين الصحي الوقائي إلى التأمين السيبراني والبارامتري، إلى جانب توسع إقليمي لشركات جنوب أفريقية في ناميبيا ونيجيريا وكينيا وغانا.
مؤشرات أداء تضع السوق في الصدارة الأفريقية
يستحوذ السوق الجنوب أفريقي على حصة كبيرة من إجمالي أقساط التأمين في القارة، بمعدل انتشار يتجاوز 11% من الناتج المحلي، وهو من أعلى المعدلات عالمياً بين الأسواق الناشئة. كما يتميز بارتفاع الكثافة التأمينية (قيمة الأقساط للفرد سنوياً)، وانتشار واسع للتأمين بين الأفراد لا يقتصر على الشركات الكبرى. ويتوازن السوق بين التأمين التجاري وتأمينات التجزئة، مع نمو مستمر في التأمينات العامة (الممتلكات، السيارات، السيبراني، الكوارث الطبيعية). وقد استفادت الشركات من تحسن عوائد الاستثمار خلال عامي 2024 و2025، رغم ضغوط التضخم وأسعار الفائدة، محافظة على مستويات قوية من رأس المال والملاءة المالية.
أسباب التفوق
يرجع تفوق السوق الجنوب أفريقي إلى عدة عوامل متشابكة: تكامل القطاع المالي بين البنوك وشركات التأمين وإدارة الأصول تحت مظلة رقابية موحدة، وانتشار نموذج «التأمين البنكي» لتوزيع المنتجات بتكلفة أقل. يُضاف إلى ذلك إطار تشريعي متطور اعتمد الرقابة القائمة على المخاطر، وثقافة تأمينية مرتفعة نتيجة برامج الادخار والتقاعد والتعليم المالي. كما تضم البلاد عمالقة إقليميين مثل «سانلام» و«أولد ميوتشوال» و«ديسكفري» و«مومنتم متروبوليتان»، إلى جانب استثمار مبكر في التكنولوجيا والذكاء الاصطناعي وتحليل البيانات، وتنوع لافت في المنتجات يمتد من التأمين الزراعي والبارامتري إلى تأمين الطاقة المتجددة والتأمين متناهي الصغر. وتلعب شركات التأمين أيضاً دوراً استثمارياً مؤسسياً ضخماً في السندات والعقارات والبنية التحتية، ما يجعلها محركاً اقتصادياً بحد ذاتها، فضلاً عن قدرة أثبتتها الأزمات المتعاقبة، من جائحة كورونا إلى موجات التضخم، على الصمود دون اضطراب كبير في الخدمة.
تحديات قائمة ومستقبلية
رغم هذا التفوق، يواجه السوق تحديات متصاعدة، أبرزها التغيرات المناخية التي رفعت وتيرة الفيضانات والجفاف وحرائق الغابات، فأثقلت كاهل تأمينات الممتلكات والزراعة والسيارات، ودفعت الشركات إلى إعادة تقييم نماذج التسعير والتوسع في التأمين البارامتري. وتضاف إليها الضغوط الاقتصادية الناتجة عن التضخم وتقلب أسعار الصرف، والمخاطر السيبرانية المتنامية مع التحول الرقمي، وفجوة الحماية التأمينية التي لا تزال تستبعد شرائح من محدودي الدخل والعاملين في القطاع غير الرسمي. كما تفرض مخاطر مستجدة، كالذكاء الاصطناعي والاقتصاد الرقمي وسلاسل الإمداد العالمية والمخاطر الجيوسياسية، ضغطاً على شركات التأمين لتطوير منتجات ونماذج اكتوارية جديدة. وتشير التوقعات إلى أن نمو السوق مستقبلاً سيرتبط أكثر بالابتكار والاستدامة، مع توسع متوقع في الحوسبة السحابية والتأمين الرقمي والمنتجات المرتبطة بالسلوك الفعلي للعملاء.
رأي الاتحاد
في إطار سلسلة النشرات التي يصدرها اتحاد شركات التأمين المصرية لاستعراض تجارب الأسواق الأفريقية، تبرز التجربة الجنوب أفريقية بوصفها نموذجاً يستحق الدراسة، لعمقها التشريعي وتنوع منتجاتها وارتفاع معدلات الاختراق التأميني فيها، وقدرتها على توظيف التكنولوجيا لتعزيز تنافسية القطاع. ويرى الاتحاد أن الاستفادة منها لا تقتصر على مؤشرات الأداء، بل تمتد إلى فهم العوامل التي بَنت سوقاً مرناً وقادراً على التكيف.
ويشدد الاتحاد على أن التحول الرقمي، من إصدار الوثائق إلكترونياً إلى رقمنة إدارة المطالبات والتكامل مع الجهات الحكومية، يمثل ضرورة لتعزيز الكفاءة التشغيلية وخفض التكاليف في السوق المصري، مثلما يمثل الاستثمار في الذكاء الاصطناعي وتحليل البيانات أداة محورية لتحسين تقييم المخاطر والتسعير واكتشاف الاحتيال. ويرى أن الابتكار في المنتجات، كالتأمين السيبراني والبارامتري والمرتبط بالمناخ والطاقة المتجددة، يفتح فرصاً واعدة للسوق المصري في ظل توسع مشروعات البنية التحتية والتحول نحو الاقتصاد الأخضر.
كما يعتبر الاتحاد أن الشمول التأميني، وفي مقدمته التأمين متناهي الصغر، فرصة حقيقية للوصول إلى العاملين في القطاع غير الرسمي وأصحاب المشروعات الصغيرة والمزارعين، عبر شراكات مع البنوك وشركات الاتصالات. ويؤكد أن الاستثمار في الكوادر البشرية، من العلوم الاكتوارية إلى إدارة المخاطر والتكنولوجيا المالية، شرط أساسي لبناء سوق قادر على المنافسة، إلى جانب مواصلة نشر الثقافة التأمينية، وهو ما يجسده استمرار حملة «أمِّن من الأول… مش هتبدأ من الأول» بالتعاون مع المؤسسات التعليمية ووسائل الإعلام.
ويخلص الاتحاد إلى أن بناء سوق تأمين قوي لا يقاس بحجمه أو معدلات نموه فقط، بل بمنظومة متكاملة تجمع بين بيئة تنظيمية داعمة، وتحول رقمي متقدم، واستثمار مستمر في الابتكار ورأس المال البشري، وشمول تأميني حقيقي، وهي دروس يرى الاتحاد أنها تدعم مسيرة تطوير السوق المصري، بما يخدم مستهدفات رؤية مصر 2030.